Para saber cómo calcular el coste de mantener software obsoleto en una pyme, necesitas sumar los gastos de mantenimiento evitables, el valor económico de las horas improductivas, las interrupciones operativas y otros sobrecostes asociados a sus limitaciones. Después, debes comparar ese resultado con la inversión necesaria para modernizar tus aplicaciones empresariales.
Imagina que llevas diez años utilizando el mismo programa de gestión; tus trabajadores saben manejarlo, las facturas siguen saliendo y los pedidos llegan a los clientes. Sin embargo, cada mañana alguien dedica cuarenta minutos a trasladar información entre aplicaciones, mientras otro empleado comprueba manualmente si las existencias del almacén coinciden con las registradas en el sistema. Son pequeñas ineficiencias que has terminado aceptando como parte del funcionamiento habitual de tu negocio.
Abordar la digitalización en la pyme desde una perspectiva económica exige revisar las herramientas que ya utilizas y determinar si siguen respondiendo a las necesidades de tu empresa. Mantener una aplicación durante años puede ser una decisión sensata, siempre que sus costes y limitaciones estén bajo control.
En este artículo aprenderás a identificar esos gastos ocultos, traducirlos en cifras y determinar cuándo merece la pena invertir en tecnología. Además, dispondrás de dos herramientas para calcular el impacto económico de tu software y estimar la rentabilidad de su modernización.
Qué costes ocultos genera el software obsoleto en tu pyme
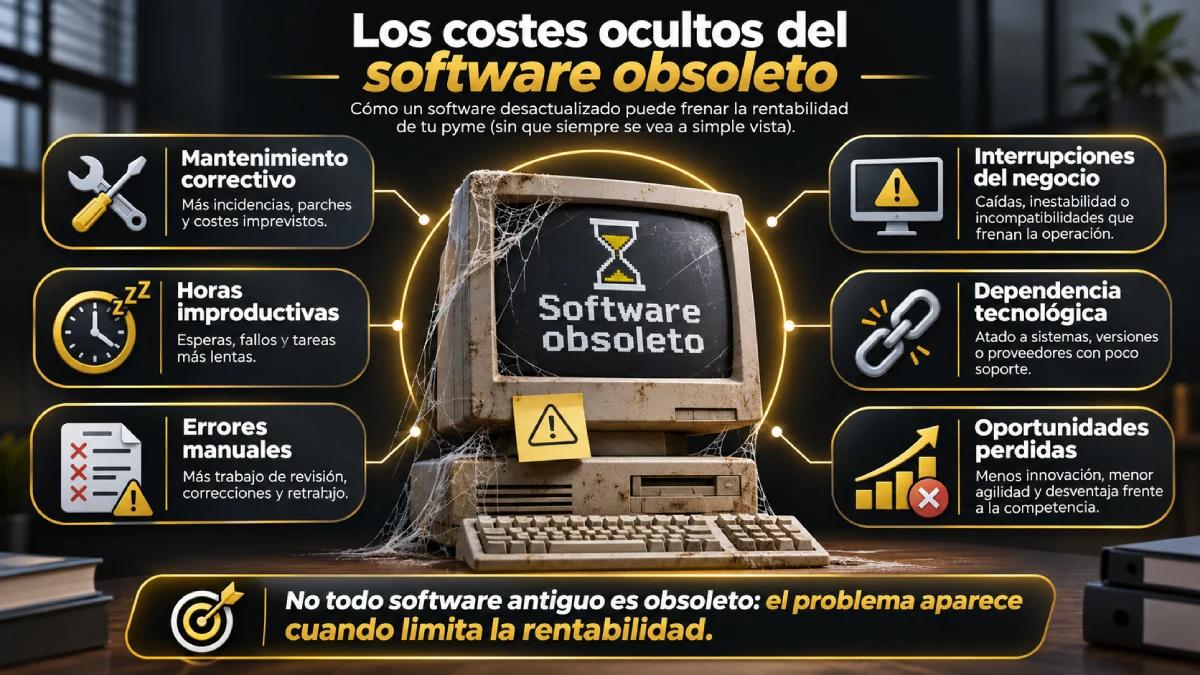
Idea clave: El software obsoleto puede generar sobrecostes mediante reparaciones frecuentes, dependencia de especialistas, incompatibilidades tecnológicas, tareas manuales e interrupciones operativas. Parte de estos costes se refleja directamente en la contabilidad, mientras que otros afectan a la productividad, la capacidad comercial y el aprovechamiento de los recursos de la empresa.
Cuando revisas los gastos tecnológicos de tu empresa, seguramente prestas atención a las licencias, las facturas del proveedor informático y las reparaciones. El problema es que estos conceptos únicamente representan la parte más visible del coste de tus aplicaciones.
Piensa en cuánto tiempo dedica tu equipo a resolver las limitaciones de las herramientas con las que trabaja. Si necesitas contratar más personal para gestionar un volumen de pedidos que podría atenderse mediante procesos automatizados, tienes un problema económico cuyo origen puede encontrarse en la tecnología.
Gastos de mantenimiento, reparaciones y dependencia tecnológica
Antes de entrar en materia, merece la pena establecer una diferencia: un software antiguo no es necesariamente un software obsoleto. Una aplicación puede llevar décadas funcionando y continuar siendo rentable, segura y perfectamente adecuada para las operaciones de una empresa.
La obsolescencia aparece cuando mantener esa aplicación operativa exige recursos desproporcionados, sus limitaciones dificultan el trabajo diario o deja de responder a las necesidades del negocio. Su antigüedad constituye un dato secundario frente a estas circunstancias.
Tal como explica Entelgy (2025), determinados sistemas heredados presentan costes ocultos relacionados con la escasez de profesionales especializados, las dificultades de integración tecnológica y la pérdida progresiva del conocimiento sobre su funcionamiento.
En una pequeña empresa, estos problemas pueden manifestarse de distintas maneras:
- Mantenimiento correctivo recurrente: pagas intervenciones técnicas para resolver averías que reaparecen periódicamente.
- Infraestructura heredada: necesitas conservar servidores, equipos o sistemas operativos específicos para garantizar el funcionamiento de una aplicación.
- Dependencia de especialistas: únicamente determinados profesionales conocen el código y pueden realizar modificaciones.
- Integraciones personalizadas: conectar el programa con otras herramientas exige desarrollos adicionales.
- Ausencia de documentación: cada intervención requiere investigar nuevamente cómo funciona parte del sistema.
- Limitaciones funcionales: incorporar una nueva característica supone un esfuerzo económico superior al que exigiría una arquitectura tecnológica más flexible.
Por ejemplo, imagina que tu programa de facturación necesita funcionar en una versión antigua de un sistema operativo. Aunque la aplicación cumple su cometido, mantener esa configuración puede obligarte a conservar equipos específicos, contratar soporte especializado y desarrollar soluciones adicionales para intercambiar información con otras herramientas.
En su análisis económico del mantenimiento informático en las pymes españolas, Evotec Consulting (2026) identifica las intervenciones de urgencia, los tiempos prolongados de diagnóstico y las inversiones imprevistas en infraestructura como factores que pueden encarecer el mantenimiento reactivo.
Desde el punto de vista empresarial, el inconveniente de depender continuamente de este modelo reside también en la dificultad para presupuestar los gastos tecnológicos. Una reparación inesperada puede alterar la planificación de tesorería de un mes en el que ya habías comprometido recursos para otras inversiones.
| Situación tecnológica | Posible consecuencia económica |
|---|---|
| Averías frecuentes | Incremento del gasto en soporte técnico. |
| Aplicaciones incompatibles | Desarrollo de integraciones adicionales. |
| Dependencia de un único programador | Menor capacidad de negociación y dificultades para encontrar sustitutos. |
| Infraestructura difícil de actualizar | Costes adicionales de mantenimiento y renovación. |
| Falta de actualizaciones de seguridad | Mayor exposición a incidentes y gastos de recuperación. |
Antes de solicitar un presupuesto para renovar tus aplicaciones, revisa cuánto has gastado durante los últimos doce meses en mantenerlas operativas. Esa información te permitirá identificar problemas concretos en lugar de tomar decisiones basadas únicamente en la antigüedad del software.
Horas improductivas, errores manuales e interrupciones del negocio
Si hay un coste que merece especial atención, es el tiempo que tus trabajadores emplean en compensar las limitaciones de las aplicaciones empresariales. Resulta especialmente fácil pasarlo por alto porque sus salarios ya forman parte de los gastos habituales del negocio.
Supongamos que gestionas una distribuidora de productos industriales. Tu departamento comercial registra los pedidos en una aplicación, pero el personal administrativo necesita introducirlos nuevamente en el programa de facturación porque ambos sistemas carecen de integración.
Cada pedido exige dos intervenciones humanas. Además, cualquier error al trasladar los datos puede provocar equivocaciones en los importes, retrasos en las entregas o discrepancias en el inventario.
Estas son algunas situaciones que deberías observar en tu empresa:
- Introducción de los mismos datos en diferentes aplicaciones.
- Exportación de información a Excel para elaborar informes manualmente.
- Esperas habituales mientras se cargan documentos o consultas.
- Corrección de errores provocados por fallos de sincronización.
- Comprobaciones manuales de inventarios, pedidos y presupuestos.
- Interrupciones que impiden facturar, vender o atender a los clientes.
Para interpretar correctamente sus consecuencias, necesitas distinguir tres categorías económicas.
| Categoría | Qué representa | Ejemplo |
|---|---|---|
| Gasto monetario | Dinero desembolsado por la empresa. | Una reparación informática de 600 €. |
| Productividad desaprovechada | Valor económico del tiempo laboral utilizado de forma ineficiente. | 40 horas mensuales dedicadas a duplicar información. |
| Coste de oportunidad | Beneficio potencial que no se obtiene. | El margen de un pedido perdido por no poder atenderlo a tiempo. |
Esta distinción importa porque una pérdida de productividad no equivale necesariamente a una salida adicional de dinero. Si recuperas veinte horas de trabajo mensuales, probablemente seguirás pagando los mismos salarios. La diferencia estará en lo que tu equipo pueda conseguir durante esas veinte horas.
Empieza a observar estas situaciones durante una semana representativa de la actividad de tu empresa. Registra su frecuencia, duración y consecuencias. Con esa información podrás pasar de una percepción general de ineficiencia a un diagnóstico económico razonado.
Cómo calcular el coste de mantener software obsoleto en una pyme
Respuesta rápida: Para calcular el impacto económico anual del software obsoleto, recopila los gastos atribuibles a sus limitaciones, registra las horas improductivas y multiplícalas por el coste laboral correspondiente. Añade los costes de errores e interrupciones que puedas justificar económicamente, evitando contabilizar dos veces una misma incidencia.
No necesitas disponer de un departamento financiero especializado para realizar este análisis. Con las facturas de mantenimiento, los registros de incidencias, la información laboral de tus empleados y una observación razonable de los procesos internos puedes obtener una primera estimación.
La precisión dependerá de la calidad de los datos que introduzcas. Por ello, es preferible comenzar con cifras conservadoras y verificables antes que intentar justificar una inversión mediante estimaciones excesivamente optimistas.
Identifica y cuantifica los costes directos e indirectos
El primer paso consiste en determinar cuánto cuesta utilizar y mantener tus aplicaciones durante un periodo definido.
Aquí entra en juego el coste total de propiedad o TCO (Total Cost of Ownership), un concepto que engloba los gastos asociados a la adquisición, utilización, mantenimiento y evolución de un sistema tecnológico durante su vida útil.
Sin embargo, para evaluar una posible modernización necesitas distinguir el TCO del sobrecoste derivado de la obsolescencia. Parte de los gastos actuales seguirá existiendo después de actualizar el software. Por ejemplo, probablemente continuarás necesitando alojamiento, copias de seguridad, licencias o servicios de soporte.
Utiliza esta tabla para organizar la información económica de tu empresa:
| Concepto económico | Información que necesitas | Método de cálculo |
|---|---|---|
| Mantenimiento correctivo | Facturas de reparaciones e intervenciones. | Suma anual de los gastos evitables. |
| Infraestructura | Servidores, equipos, energía y alojamiento. | Costes adicionales asociados al sistema heredado. |
| Licencias | Contratos y renovaciones anuales. | Gastos atribuibles a licencias que podrían eliminarse. |
| Horas improductivas | Tiempo perdido y trabajadores afectados. | Horas anuales × coste laboral por hora. |
| Errores operativos | Devoluciones, penalizaciones y gastos de corrección. | Suma de los costes adicionales no contabilizados previamente. |
| Interrupciones | Duración, operaciones afectadas y consecuencias. | Tiempo de parada × impacto económico por hora. |
| Oportunidades perdidas | Operaciones comerciales no realizadas. | Margen de contribución estimado que se ha dejado de obtener. |
En el caso de las oportunidades comerciales, evita considerar toda la facturación perdida como un perjuicio económico equivalente. Si una venta de 1.000 euros exigía unos costes variables de 700 euros, el margen de contribución que habrías obtenido era de 300 euros.
Otro aspecto importante es la doble contabilización. Si las horas dedicadas a corregir errores ya están incluidas en el cálculo de productividad desaprovechada, no debes incorporarlas nuevamente como un coste independiente.
Para obtener una estimación del impacto económico utiliza la siguiente fórmula:
Sobrecoste anual estimado = gastos monetarios evitables + valor del tiempo improductivo + otros perjuicios económicos justificables y no duplicados.
Respecto al coste laboral, el Instituto Nacional de Estadística (2026) sitúa el coste medio por hora efectiva en España en 26,18 euros durante el segundo trimestre de 2026, un 4,8 % superior al registrado durante el mismo periodo del año anterior.
Puedes emplear este indicador como referencia inicial. No obstante, obtendrás una estimación más representativa utilizando el coste laboral de tus propios trabajadores, incluidas las cotizaciones empresariales y otros conceptos laborales imputables.
Calcula el impacto económico anual con un ejemplo práctico
Imagina una pequeña empresa española dedicada a la distribución comercial. Cinco trabajadores utilizan diariamente distintas aplicaciones para gestionar los pedidos, las existencias del almacén y la facturación.
La falta de integración entre sus programas obliga al personal a trasladar información manualmente y realizar comprobaciones adicionales. Después de analizar los procesos, la dirección estima que cada empleado dedica treinta minutos diarios a estas tareas evitables.
Trabajaremos con los siguientes datos hipotéticos:
| Variable | Valor de la simulación |
|---|---|
| Trabajadores afectados | 5 |
| Minutos improductivos diarios por trabajador | 30 |
| Jornadas laborales anuales | 220 |
| Coste laboral por hora | 17 € |
| Mantenimiento correctivo evitable | 1.200 €/año |
Aunque el coste laboral utilizado es inferior a la media nacional publicada por el INE, permite desarrollar un escenario ilustrativo con cifras moderadas.
1. Calcula las horas improductivas anuales
Multiplica el número de trabajadores afectados por los minutos perdidos diariamente, divide el resultado entre sesenta y multiplícalo por las jornadas laborales anuales.
- 5 trabajadores × 30 minutos ÷ 60 × 220 jornadas = 550 horas anuales.
En términos operativos, la empresa está dedicando el equivalente a casi 69 jornadas de ocho horas a compensar las limitaciones de sus aplicaciones.
2. Calcula el valor económico de ese tiempo
Multiplica las horas improductivas por el coste laboral correspondiente.
- 550 horas × 17 € = 9.350 euros anuales.
Este importe representa el valor económico de unos recursos laborales que podrían destinarse a otras actividades si se eliminaran completamente las tareas innecesarias.
3. Añade los gastos monetarios evitables
Incorpora los gastos de mantenimiento correctivo que podrían desaparecer después de solucionar los problemas tecnológicos identificados.
- 9.350 € + 1.200 € = 10.550 euros anuales de impacto económico estimado.
| Resultado | Importe |
|---|---|
| Productividad desaprovechada | 9.350 € |
| Mantenimiento potencialmente evitable | 1.200 € |
| Sobrecoste económico anual estimado | 10.550 € |
| Equivalente económico mensual | 879,17 € |
Fíjate en que casi el 89 % del impacto económico identificado corresponde al tiempo de trabajo desaprovechado. Si la empresa analizara exclusivamente sus facturas de mantenimiento, estaría dejando fuera la mayor parte de la ineficiencia cuantificada en esta simulación.
¿Cuánto te cuesta mantener tu software obsoleto?
Introduce los datos de tu empresa para estimar el impacto económico de tus aplicaciones actuales. Descubre qué parte corresponde a productividad desaprovechada y qué parte a gastos monetarios potencialmente evitables.
Cómo utilizar la calculadora: modifica los valores del ejemplo con los datos de tu negocio. Introduce los costes correspondientes únicamente a los trabajadores y procesos afectados por las limitaciones del software.
Los resultados iniciales corresponden al ejemplo del artículo. La edición y el cálculo automático requieren JavaScript.
Introduce valores numéricos válidos y no negativos en todos los campos.
Impacto económico anual estimado
Equivalente a 879,17 € al mes
Suma del valor económico de la productividad desaprovechada y los gastos monetarios potencialmente evitables. No equivale necesariamente a una pérdida directa de efectivo.
- Horas improductivas anuales
- 550 h
- Gastos monetarios potencialmente evitables
- 1.200,00 €
Capacidad de trabajo desaprovechada durante un año.
Mantenimiento correctivo evitable y otros desembolsos adicionales.
Distribución del impacto económico
Identifica qué proporción del impacto corresponde al tiempo perdido y cuál a desembolsos monetarios.
-
Productividad desaprovechada9.350,00 €
-
Gastos monetarios1.200,00 €
La mayor parte del impacto económico estimado corresponde a la productividad desaprovechada. Recuperar ese tiempo podría liberar capacidad de trabajo, pero no supone necesariamente una reducción de los costes laborales.
¿Cómo se calculan estos resultados?
La estimación utiliza seis variables proporcionadas por el usuario. Los importes se calculan con una proyección anual y se muestran redondeados a dos decimales cuando corresponde.
- Horas improductivas anuales
- (Trabajadores × minutos diarios × jornadas anuales) ÷ 60.
- Valor económico de la productividad
- Horas improductivas anuales × coste laboral por hora.
- Gastos monetarios potencialmente evitables
- Mantenimiento correctivo evitable + otros sobrecostes monetarios.
- Impacto económico anual
- Valor económico de la productividad desaprovechada + gastos monetarios potencialmente evitables.
- Equivalente económico mensual
- Impacto económico anual ÷ 12.
Evita contabilizar dos veces una misma ineficiencia. Por ejemplo, si ya has incluido el tiempo improductivo de un trabajador, no vuelvas a incorporarlo como un sobrecoste monetario adicional.
Cómo interpretar el coste del software obsoleto: el impacto económico combina el valor del tiempo desaprovechado con los desembolsos potencialmente evitables. Recuperar horas de trabajo puede mejorar la capacidad productiva de tu empresa, mientras que reducir gastos puede generar ahorro monetario. Conviene evaluar ambos efectos por separado antes de decidir cuánto invertir en modernización.
Cuándo resulta más rentable modernizar el software que seguir manteniéndolo
Qué debes saber: Modernizar el software resulta económicamente justificable cuando los beneficios esperados compensan la inversión inicial y los nuevos gastos recurrentes dentro de un plazo aceptable para la empresa. La decisión debe considerar la productividad recuperable, el ahorro monetario, los riesgos de implantación y la utilidad que conserva el sistema existente.
Un empresario necesita exigirle a una inversión tecnológica el mismo rigor económico que aplicaría al comprar maquinaria, ampliar sus instalaciones o incorporar una nueva línea de producción.
El hecho de disponer de un presupuesto para actualizar tus aplicaciones no significa que debas ejecutarlo. Primero necesitas saber qué problemas resolverá, qué recursos seguirá requiriendo el sistema y cuáles serán las consecuencias económicas de introducir ese cambio.
Compara el coste de conservar, modernizar o sustituir el sistema
Cuando una aplicación empieza a generar dificultades, tienes tres grandes alternativas: mantenerla en funcionamiento, modernizar algunos de sus componentes o sustituirla por completo.
Cada opción presenta implicaciones diferentes. Una renovación integral puede ofrecer mayores posibilidades funcionales, pero también exige asumir los costes de migración, formación y adaptación de los procesos empresariales.
| Alternativa | Cuándo puede resultar adecuada | Implicaciones económicas | Principales riesgos |
|---|---|---|---|
| Conservar el software | Cumple su función, dispone de soporte y presenta costes asumibles. | Inversión inicial reducida y continuidad de los gastos actuales. | Acumulación de deuda tecnológica o pérdida futura de soporte. |
| Modernizar componentes | La lógica empresarial sigue siendo válida, pero existen limitaciones técnicas. | Inversión focalizada en resolver problemas concretos. | Complejidad de integración y dependencia de algunos elementos heredados. |
| Sustituir el sistema | La aplicación ha dejado de responder a las necesidades del negocio. | Mayor inversión inicial, con posibilidades de reorganizar los costes futuros. | Migración de datos, adaptación del personal e interrupciones durante la implantación. |
Piensa, por ejemplo, en una aplicación desarrollada en Access o mediante VBA que lleva años automatizando los cálculos de precios de tu empresa. Durante ese tiempo, probablemente se hayan incorporado numerosas reglas comerciales, excepciones y procedimientos específicos que difícilmente encontrarás en un programa de gestión estándar.
Deshacerte de esa aplicación sin comprender previamente su funcionamiento puede obligarte a reconstruir conocimientos empresariales que ya estaban incorporados al sistema.
Algo similar sucede con determinados desarrollos realizados en Visual Basic, Delphi o mediante programación en cobol. Una parte del valor de estas aplicaciones reside en las reglas de negocio que han acumulado durante años. Su modernización exige comprender esa lógica antes de decidir qué componentes pueden actualizarse, integrarse o sustituirse.
Entelgy (2025) señala que lenguajes como COBOL continúan interviniendo en operaciones empresariales relevantes de distintos sectores, lo que demuestra que la fecha de creación de una tecnología resulta insuficiente para determinar su utilidad actual.
Antes de elegir una estrategia, analiza estas cuestiones:
- ¿Qué procesos empresariales dependen de la aplicación?
- ¿Cuáles de sus limitaciones tienen un impacto económico medible?
- ¿Puedes resolverlas sin reconstruir completamente el sistema?
- ¿Qué conocimientos y funcionalidades perderías al sustituirlo?
- ¿Cuánto costará mantener cada alternativa durante los próximos años?
Una decisión tecnológica acertada protege aquello que sigue aportando valor y destina los recursos a corregir los problemas que afectan a la rentabilidad del negocio.
Estima el ahorro y el plazo de recuperación de la inversión
Una vez identificados los costes ocultos y las posibles soluciones, llega el momento de calcular cuánto te costaría modernizar las aplicaciones y qué beneficios podrías obtener.
Para elaborar el presupuesto inicial, incluye los gastos de desarrollo o adquisición, migración de datos, pruebas, formación del personal e implantación. Estima también las posibles interrupciones durante la transición y los nuevos gastos recurrentes que tendrás que afrontar.
Trabajaremos con tres indicadores:
Beneficio económico anual estimado
- Sobrecostes recuperables − nuevos gastos recurrentes adicionales.
Periodo de recuperación económica estimado
- Inversión inicial ÷ beneficio económico anual estimado × 12 meses.
Resultado económico acumulado a tres años
- Beneficio económico anual estimado × 3 − inversión inicial.
Retomemos el ejemplo de la distribuidora que presenta un impacto económico anual de 10.550 euros.
Supongamos que recibe un presupuesto de 8.000 euros para modernizar sus aplicaciones. Después de estudiar la propuesta, estima que podría recuperar el 75 % de la productividad desaprovechada y eliminar el mismo porcentaje de los gastos monetarios evitables. El nuevo sistema supondría, además, 1.500 euros de gastos recurrentes adicionales al año.
| Concepto | Resultado estimado |
|---|---|
| Inversión inicial | 8.000 € |
| Productividad recuperable | 7.012,50 €/año |
| Gastos monetarios recuperables | 900 €/año |
| Nuevos gastos recurrentes adicionales | 1.500 €/año |
| Beneficio económico neto anual | 6.412,50 € |
| Recuperación económica teórica | 14,97 meses |
| Resultado económico acumulado a tres años | 11.237,50 € |
A primera vista, parece una inversión interesante. Sin embargo, existe un detalle que debes examinar antes de aprobar el presupuesto: únicamente 900 euros corresponden a gastos monetarios recuperables, mientras que los nuevos desembolsos anuales ascienden a 1.500 euros.
Por tanto, bajo estos supuestos, el sistema modernizado incrementaría los gastos monetarios netos en 600 euros anuales, aunque ofreciera una mejora considerable de la capacidad productiva. La inversión tendría un periodo de recuperación económica teórico de aproximadamente quince meses, pero no se amortizaría mediante el ahorro monetario identificado.
Para entender mejor estas diferencias, puedes explorar tres escenarios hipotéticos manteniendo el mismo presupuesto de modernización y los mismos gastos recurrentes.
| Escenario | Sobrecostes recuperables | Beneficio económico anual | Recuperación económica |
|---|---|---|---|
| Conservador | 40 % | 2.720 € | 35,3 meses |
| Intermedio | 60 % | 4.830 € | 19,9 meses |
| Optimista | 75 % | 6.412,50 € | 15 meses |
Estos porcentajes son supuestos de simulación, no previsiones de ahorro garantizadas. La proyección presupone beneficios constantes desde la puesta en funcionamiento, sin incorporar impuestos, financiación ni actualizaciones del valor del dinero.
Si el beneficio económico anual resulta igual o inferior a cero, no existirá un periodo de recuperación bajo las condiciones introducidas.
Como señala Adebayo (2025) en Forbes España, una de las dificultades de las iniciativas de mejora tecnológica consiste en transformar las horas recuperadas en beneficios cuantificables. Liberar capacidad de trabajo es interesante, pero su rentabilidad dependerá de cómo aproveches esos recursos.
¿Te compensa modernizar tu software?
Compara tus sobrecostes actuales con la inversión necesaria para reducirlos. Evalúa la recuperación económica, el flujo monetario y la evolución estimada de la inversión durante tres años.
Cómo utilizar el simulador: introduce el valor de las ineficiencias de tu software actual, el presupuesto de modernización y los nuevos gastos anuales. Ajusta los porcentajes de recuperación para comparar diferentes escenarios.
Actualmente estás utilizando los valores del ejemplo del artículo. Puedes importar tus propios resultados o introducirlos manualmente.
Los resultados iniciales corresponden al ejemplo del artículo. La simulación interactiva requiere JavaScript.
Revisa los importes introducidos.
Beneficio económico neto anual
Resultado acumulado a tres años: 11.237,50 €
- Recuperación económica teórica
- 14,97 meses Incluye el valor de la productividad recuperada.
- Flujo monetario neto anual
- −600,00 €
- Recuperación monetaria
- No se alcanza Los ahorros monetarios no cubren los nuevos gastos recurrentes.
- Flujo monetario acumulado a tres años
- −9.800,00 €
Evolución estimada de la inversión
Compara el resultado económico y el flujo monetario acumulado desde la implantación hasta el mes 36.
- Resultado económico acumulado
- Flujo monetario acumulado
- Punto de equilibrio
El punto de equilibrio económico se alcanzaría aproximadamente en el mes 14,97.
Consultar la evolución por años
| Periodo | Resultado económico | Flujo monetario |
|---|---|---|
| Mes 0 | −8.000,00 € | −8.000,00 € |
| Mes 12 | −1.587,50 € | −8.600,00 € |
| Mes 24 | 4.825,00 € | −9.200,00 € |
| Mes 36 | 11.237,50 € | −9.800,00 € |
Interpretación de los resultados
Qué conviene estudiar: si la capacidad liberada permite atender más operaciones, mejorar procesos o generar resultados económicos adicionales. Comprueba también si puedes financiar los flujos monetarios negativos.
¿Cómo se calcula la rentabilidad?
La simulación distingue el valor de la productividad recuperable de los gastos monetarios que podrían eliminarse. Los costes y beneficios recurrentes se distribuyen linealmente durante los meses simulados.
- Capacidad productiva recuperable
- Productividad desaprovechada × porcentaje recuperable ÷ 100.
- Gastos monetarios recuperables
- Gastos monetarios evitables × porcentaje recuperable ÷ 100.
- Beneficio económico neto anual
- Capacidad productiva recuperable + gastos monetarios recuperables − nuevos gastos anuales.
- Flujo monetario neto anual
- Gastos monetarios recuperables − nuevos gastos anuales.
- Recuperación económica teórica
- Inversión inicial ÷ beneficio económico neto anual × 12, siempre que el beneficio sea positivo.
- Recuperación monetaria
- Inversión inicial ÷ flujo monetario neto anual × 12, siempre que el flujo sea positivo.
- Resultado económico a tres años
- Beneficio económico neto anual × 3 − inversión inicial.
- Flujo monetario acumulado a tres años
- Flujo monetario neto anual × 3 − inversión inicial.
Cuando el beneficio económico o el flujo monetario anual no son positivos, no existe un periodo de recuperación positivo según este modelo. Si la inversión inicial es cero, no existe un desembolso inicial que amortizar.
Criterio de inversión: modernizar el software puede liberar capacidad productiva sin generar una reducción equivalente de los desembolsos. Por eso, antes de aprobar la inversión, conviene evaluar por separado la recuperación económica y el flujo monetario, y definir cómo se aprovecharán las horas recuperadas para mejorar los resultados empresariales.
Antes de tomar una decisión, determina qué harás con las horas recuperadas. Quizá puedas atender más pedidos sin ampliar la plantilla, reducir las horas extraordinarias, mejorar el seguimiento comercial o asumir proyectos que actualmente rechazas por falta de capacidad. Cada posibilidad tendrá unas implicaciones económicas distintas y deberá valorarse con sus propios datos.
Mi recomendación es que empieces por las aplicaciones que concentran los mayores sobrecostes y estudies qué mejoras puedes introducir con un riesgo operativo asumible. Si una herramienta funciona correctamente y mantenerla sigue siendo rentable, consérvala. Si sus limitaciones están perjudicando tus resultados, calcula cuánto cuesta resolverlas. La modernización tecnológica merece ocupar un lugar en tu presupuesto cuando existe una razón empresarial suficientemente fundamentada para invertir en ella.
Referencias bibliográficas
- Adebayo, K. S. (2025, 8 de septiembre). Cómo la IA ayuda a las empresas a recuperar horas perdidas. Forbes España.
- Entelgy. (2025, 25 de abril). El legado tecnológico: un reto vigente para las organizaciones en 2025.
- Evotec Consulting. (2026, 23 de enero). Mantenimiento informático en la pyme española: análisis económico y operativo 2024-2026.
- Instituto Nacional de Estadística. (2026). Encuesta Trimestral de Coste Laboral. Segundo trimestre de 2026.