Para organizar una pyme que está creciendo sin perder el control del negocio, necesitas revisar cómo gestionas el dinero, distribuir las responsabilidades y establecer procesos que permitan trabajar con orden. Muchas empresas arrancan con fuerza, consiguen clientes y aumentan su facturación, pero cuando llega el crecimiento de verdad empiezan a desmoronarse. Lo preocupante es que sus propietarios suelen descubrir los problemas cuando ya afectan a la rentabilidad, a la tesorería o al servicio.
Al principio, puedes supervisar personalmente casi todo. Conoces a los clientes, decides las compras y resuelves las incidencias. Sin embargo, cuando aumenta la actividad, esa forma de trabajar puede convertirse en un obstáculo. En esta etapa, aprender a gestionar una empresa desde una perspectiva global ayuda a comprender cómo se relacionan las finanzas, las operaciones y las personas, y por qué una decisión aparentemente acertada puede perjudicar a otras áreas del negocio.
Si te preguntas cómo organizar una pyme que está creciendo sin perder el control, el primer paso consiste en identificar dónde se está perdiendo capacidad de gestión. A continuación, veremos qué señales debes vigilar, cómo ordenar las finanzas y el equipo, y qué decisiones tomar para que tu empresa continúe creciendo con una estructura capaz de sostener ese avance.
¿Cómo saber si el crecimiento está desbordando la gestión de tu pyme?
Idea clave: Una pyme puede estar creciendo de forma desordenada cuando aumentan las ventas, pero disminuyen los márgenes, aparecen dificultades para afrontar pagos o se acumulan retrasos. Para detectar el problema, revisa la evolución de tus costes, la disponibilidad de efectivo, la capacidad operativa y las decisiones que todavía dependen exclusivamente de ti.
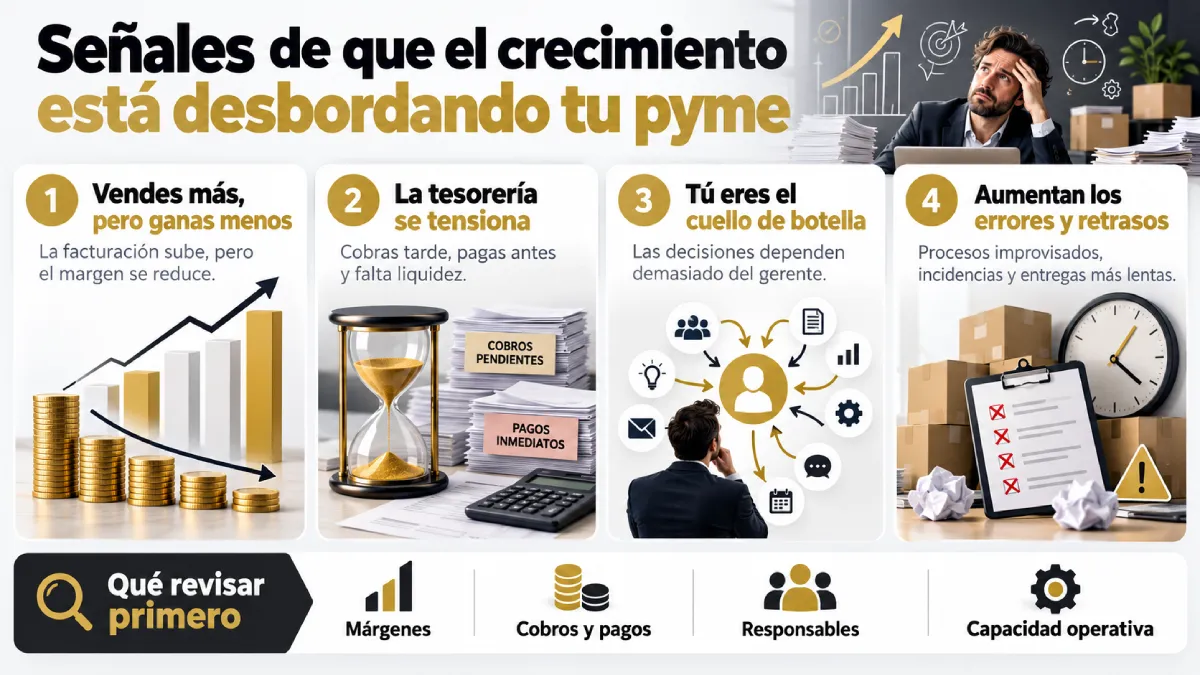
El crecimiento empresarial empieza a ser preocupante cuando el volumen de actividad supera la capacidad de organización. Una empresa puede recibir más pedidos que nunca y, al mismo tiempo, dedicar demasiados recursos a corregir errores, gestionar urgencias y resolver problemas que antes apenas existían.
Lo complicado es que estas situaciones no siempre aparecen de golpe. Pueden acumularse durante meses mientras la facturación sigue aumentando y el empresario interpreta que todo marcha razonablemente bien.
Vender más no garantiza una mayor rentabilidad
Uno de los errores más peligrosos al gestionar una pequeña empresa consiste en utilizar la facturación como principal medida del éxito. Los ingresos muestran cuánto vendes, pero dicen bastante menos sobre lo que realmente estás consiguiendo.
Para comprender la situación económica del negocio, necesitas distinguir cuatro conceptos:
Facturación, beneficio, rentabilidad y liquidez: ¿en qué se diferencian?
Una empresa puede vender mucho y, aun así, tener dificultades financieras. Estos cuatro conceptos te ayudan a interpretar distintas dimensiones del funcionamiento de tu negocio.
| Concepto | Qué representa | Qué deberías preguntarte |
|---|---|---|
| Facturación | Ingresos generados por las ventas. | ¿Cuánto estoy vendiendo? |
| Beneficio | Resultado obtenido después de descontar los gastos correspondientes. | ¿Cuánto gana realmente la empresa? |
| Rentabilidad | Relación entre el resultado y los recursos empleados para conseguirlo. | ¿Estoy utilizando bien el capital invertido? |
| Liquidez | Dinero disponible para afrontar las obligaciones de pago. | ¿Puedo pagar lo que vence próximamente? |
La diferencia importa especialmente cuando empiezas a contratar trabajadores, alquilar instalaciones más grandes o aceptar pedidos que requieren mayores desembolsos.
Los datos de la Confederación Española de la Pequeña y Mediana Empresa ayudan a comprender esta presión. Según el Indicador CEPYME sobre la situación de la pyme, publicado en mayo de 2026, los costes operativos vinculados a bienes y servicios habían aumentado un 25,2 % respecto a finales de 2019. Además, la rentabilidad bruta media por empresa, ajustada por inflación, permanecía un 5,7 % por debajo de los niveles de aquel año (CEPYME, 2026).
Estas cifras describen una situación agregada del tejido empresarial español. No significan que todas las pymes estén perdiendo rentabilidad, pero muestran por qué controlar los costes merece tanta atención como conseguir nuevos clientes.
Un ejemplo práctico: crecer en ventas y reducir el beneficio
Imagina una empresa de servicios con las siguientes cifras mensuales. Los importes son ficticios y sirven para explicar el funcionamiento de sus costes.
Cuando las ventas crecen, pero el resultado disminuye
Imagina una pyme que incrementa su facturación, pero también asume nuevos costes. Este ejemplo muestra cómo crecer sin controlar los gastos puede reducir el resultado operativo del negocio.
| Concepto | Situación actual | Después de crecer |
|---|---|---|
| Facturación | 40.000 € | 50.000 € |
| Costes variables | 24.000 € | 30.000 € |
| Costes fijos | 12.000 € | 18.000 € |
| Resultado operativo simplificado | 4.000 € | 2.000 € −2.000 € |
Cómo cambia el resultado operativo
Las barras comparan los resultados en una misma escala. El valor posterior equivale a la mitad del inicial.
La empresa aumenta sus ventas un 25 %, pero su resultado operativo simplificado cae un 50 %. La contratación de personal y los nuevos gastos de estructura absorben buena parte del margen adicional generado.
El ejemplo no incluye impuestos, intereses, amortizaciones ni otros conceptos necesarios para calcular el beneficio contable completo. Aun así, muestra con claridad por qué debes analizar cada ampliación antes de comprometer nuevos recursos.
El otro peligro: tener beneficios y quedarse sin dinero
Una empresa también puede registrar resultados positivos y sufrir tensiones de tesorería.
Supongamos que aceptas un pedido de 15.000 euros que cobrarás dentro de 60 días. Para prepararlo necesitas pagar 7.000 euros en materiales a los 15 días y destinar otros 3.000 euros a personal antes de recibir el dinero del cliente.
Aunque la operación pueda resultar rentable, tendrás que financiar temporalmente esos 10.000 euros.
Este desfase está relacionado con el ciclo de conversión de efectivo, que mide el tiempo necesario para recuperar, mediante los cobros comerciales, el dinero invertido en la actividad.
Un análisis internacional de Allianz Trade situó el ciclo medio mundial de conversión de efectivo por encima de los 67 días de facturación en 2025, aproximadamente tres días por encima de su promedio de la década anterior (Allianz Trade, 2026).
Es una referencia mundial, no un indicador específico de las pymes españolas. Su utilidad reside en recordar que el tiempo que tardas en cobrar puede condicionar tu capacidad de crecimiento, especialmente cuando necesitas mantener existencias o adelantar gastos.
Las señales de que tu organización empieza a quedarse pequeña
Los problemas financieros suelen ir acompañados de dificultades operativas. Cuando una empresa aumenta su actividad sin revisar su organización interna, las formas de trabajar que funcionaban con pocos empleados pueden dejar de ofrecer buenos resultados.
Presta atención a estas situaciones:
- Todo necesita tu autorización. El equipo consulta decisiones rutinarias y los trabajos se retrasan cuando no estás disponible.
- Las incidencias se repiten. Aparecen errores de facturación, entregas equivocadas o reclamaciones que obligan a rehacer tareas.
- Las responsabilidades son confusas. Varias personas intervienen en un proceso, pero nadie tiene claro quién debe responder por el resultado.
- Los plazos se alargan. La empresa acepta más pedidos de los que puede atender manteniendo sus estándares habituales.
- Los gastos resultan difíciles de explicar. Aumentan las compras, las horas extraordinarias o los servicios externos sin un seguimiento suficiente.
- La información está dispersa. Ventas, administración y operaciones manejan cifras diferentes sobre clientes, encargos o existencias.
Piensa en una distribuidora que incorpora varios clientes importantes. Comercial acepta pedidos, almacén prepara entregas y administración emite facturas, pero cada área utiliza su propio registro.
Si el equipo comercial promete mercancía que todavía no está disponible, el problema terminará afectando al cliente, a los costes logísticos y posiblemente a la tesorería.
La responsabilidad del gerente consiste en localizar dónde se rompe la coordinación. No todas las incidencias tienen la misma gravedad: un error administrativo ocasional exige una respuesta diferente a una falta de liquidez que amenaza el pago de las nóminas.
Comprueba cómo está funcionando tu empresa
¿Tu pyme está creciendo con orden?
Responde ocho preguntas sobre finanzas, procesos, equipo y dirección. Descubre qué dimensiones necesitan más atención antes de que el crecimiento complique la gestión diaria.
Cómo organizar las finanzas, los procesos y el equipo para sostener el crecimiento
En pocas palabras: Para organizar una pyme en crecimiento, empieza por controlar los cobros, los pagos y los márgenes. Después, identifica los procesos que generan problemas, asigna responsables y establece indicadores compartidos entre las áreas del negocio. El objetivo es que las decisiones se tomen con información fiable y que la actividad pueda avanzar sin depender constantemente del propietario.
Una organización empresarial eficaz debe adaptarse al tamaño y a las necesidades de la compañía. Una pyme con diez trabajadores necesita procedimientos claros, pero probablemente no requiere la estructura administrativa de una empresa con quinientos.
El criterio es sencillo: cada cambio organizativo debe resolver un problema concreto, mejorar la coordinación o facilitar una decisión. Si un procedimiento añade trabajo y nadie utiliza la información que genera, merece la pena revisarlo.
Controla la tesorería antes de ampliar tus compromisos
La planificación financiera empieza por una pregunta bastante práctica: ¿cuánto dinero tendrás disponible cuando lleguen los próximos pagos?
Para responder con fundamento, prepara una previsión de tesorería que recoja el saldo inicial, los cobros esperados y las salidas de dinero previstas durante las próximas semanas.
No necesitas comenzar con un programa complejo. Una hoja de cálculo puede ser suficiente para ordenar los movimientos habituales y detectar periodos con posibles dificultades.
Los cinco datos que deberías revisar cada semana
- Saldo disponible: dinero existente en las cuentas bancarias y caja.
- Cobros previstos: facturas pendientes, fechas esperadas e importes con riesgo de retraso.
- Pagos comprometidos: proveedores, nóminas, impuestos, alquileres y cuotas financieras.
- Costes operativos: evolución de gastos fijos y variables respecto a la actividad.
- Margen por producto o servicio: diferencia entre los ingresos de cada línea y los costes que le corresponden.
Con esta información podrás anticipar si necesitas negociar plazos, ajustar compras o revisar determinadas operaciones comerciales.
Por ejemplo, si tu principal cliente paga habitualmente a 60 días y tus proveedores exigen el cobro a 30, el crecimiento de las ventas podría incrementar las necesidades de capital circulante. En ese caso, aceptar más pedidos sin estudiar cómo financiarlos puede dejarte con poco margen de maniobra.
Planifica diferentes escenarios, especialmente antes de invertir
Las previsiones comerciales pueden fallar. Por eso resulta útil trabajar con tres escenarios:
Tres escenarios para preparar las decisiones de tu pyme
Una previsión única puede quedarse corta cuando cambian las ventas, los cobros o la carga de trabajo. Comparar tres escenarios te ayuda a anticipar necesidades financieras y operativas antes de tomar decisiones.
| Escenario | Supuesto de trabajo | Decisión que ayuda a preparar |
|---|---|---|
| Conservador Proteger la estabilidad | Las ventas avanzan menos de lo previsto y algunos cobros se retrasan. | Determinar qué gastos pueden aplazarse y qué liquidez necesitas. |
| Central Ejecutar lo previsto | La actividad evoluciona según las previsiones razonables. | Planificar compras, contrataciones y recursos habituales. |
| Expansivo Absorber más demanda | Los pedidos aumentan más rápido de lo esperado. | Comprobar si existen fondos y capacidad operativa para atenderlos. |
La financiación puede formar parte de la solución, siempre que responda a una necesidad identificada y sus condiciones sean asumibles.
La Cámara de Comercio de España presentó en 2025 una guía de financiación para pymes y emprendedores que reúne instrumentos públicos y privados y facilita información sobre las alternativas disponibles. La institución también señala dificultades habituales relacionadas con el conocimiento de estos instrumentos, los trámites administrativos y las garantías exigidas (Cámara de Comercio de España, 2025).
Antes de solicitar financiación, define qué necesitas cubrir. Una falta temporal de liquidez asociada al cobro de facturas plantea un problema distinto al de adquirir maquinaria para utilizarla durante varios años.
En cualquier caso, estudia el coste, los vencimientos, las garantías y la capacidad de devolución. Crecer mediante deuda puede ser razonable; comprometer pagos futuros sin una previsión realista es una decisión mucho más difícil de defender.
Define procesos y responsabilidades sin añadir burocracia innecesaria
Cuando una empresa es pequeña, buena parte de su funcionamiento depende del conocimiento de las personas. El propietario sabe cómo resolver una reclamación, el trabajador veterano conoce las particularidades de los pedidos y administración recuerda las condiciones de cada proveedor.
Este modelo puede funcionar durante un tiempo, pero se vuelve frágil cuando aumentan los empleados o alguien se ausenta.
La gestión de procesos permite reducir esa dependencia. Consiste en definir cómo se realizan determinadas tareas, qué información necesitan sus responsables y cómo se comprueba que el trabajo está terminado.
Empieza por documentar los procesos que más problemas generan:
- Preparación y aprobación de presupuestos.
- Registro de pedidos y comprobación de existencias.
- Emisión de facturas y seguimiento de cobros.
- Compras y autorización de gastos.
- Atención de reclamaciones y devoluciones.
- Incorporación y formación de nuevos trabajadores.
No hace falta escribir manuales interminables. Para muchas tareas bastará con una descripción de los pasos, un responsable identificado, los documentos necesarios y una forma de comprobar el resultado.
Delegar significa establecer responsabilidades y límites
Imagina que diriges una pequeña empresa comercial y revisas personalmente todas las compras. Mientras el volumen es reducido, puedes asumir esa tarea. Cuando los pedidos se multiplican, tu intervención constante empieza a retrasar la reposición de mercancía.
Una alternativa sería autorizar al responsable de almacén a realizar determinadas compras dentro de un presupuesto previamente aprobado.
El procedimiento podría funcionar así:
- El responsable comprueba las existencias y detecta las necesidades de reposición.
- Puede realizar pedidos habituales de hasta 500 euros a proveedores autorizados.
- Las compras excepcionales o superiores a ese importe requieren tu aprobación.
- Cada semana recibes un resumen de gastos, incidencias y existencias.
El límite de 500 euros es ilustrativo; deberá adaptarse al tamaño, los márgenes y los controles de cada negocio.
Con este sistema, conservas la supervisión sobre las compras y el empleado dispone de autonomía para resolver tareas habituales.
La delegación también necesita mecanismos de comprobación. Separar adecuadamente la autorización, la recepción y la revisión de los pagos, cuando los recursos lo permitan, ayuda a reducir errores y riesgos.
La meta es que tu equipo pueda trabajar con criterio sin convertir cada consulta en una interrupción.
Conecta ventas, operaciones y recursos humanos en una estrategia común
Una empresa funciona como un sistema de piezas relacionadas. Si una de ellas cambia, las demás pueden necesitar ajustes.
Supongamos que el equipo comercial consigue un contrato que incrementará los pedidos un 30 %. La noticia puede parecer excelente, pero antes de comprometer los plazos de entrega deberías conocer las consecuencias para el resto del negocio.
Operaciones tendrá que comprobar su capacidad de trabajo. Administración revisará las condiciones de cobro. Compras calculará las necesidades de materiales y la dirección evaluará si hace falta incorporar personal.
Una decisión comercial mal coordinada puede terminar generando horas extraordinarias, entregas tardías, mayores costes y clientes insatisfechos.
Utiliza un cuadro de mando con pocos indicadores, pero relevantes
Un cuadro de mando permite reunir información para seguir la evolución del negocio y detectar desviaciones.
Qué indicadores revisar para controlar el crecimiento de tu pyme
Un cuadro de mando no necesita decenas de métricas para ser útil. Lo importante es seleccionar indicadores que te permitan entender la evolución del negocio y detectar posibles dificultades antes de que afecten a su funcionamiento.
| Área | Indicador recomendado | Qué permite observar |
|---|---|---|
| Finanzas |
Margen operativo
Tesorería prevista
|
Evolución del resultado y capacidad para afrontar pagos. |
| Comercial |
Ventas
Margen por cliente
Cartera de pedidos
|
Calidad y sostenibilidad de la actividad comercial. |
| Operaciones |
Entregas a tiempo
Incidencias
|
Capacidad para cumplir los compromisos. |
| Equipo |
Carga de trabajo
Necesidades de formación
|
Disponibilidad de recursos y posibles dificultades organizativas. |
Un estudio de Leite, Fernandes y Fernandes (2025), desarrollado a partir del caso de una pequeña empresa industrial portuguesa, examinó cómo adaptar el Cuadro de Mando Integral para relacionar los objetivos financieros con indicadores comerciales, operativos y de aprendizaje.
Sus resultados respaldan la utilidad de estructurar la información para apoyar las decisiones de dirección. Al tratarse de un estudio de caso, sus conclusiones no deben interpretarse como una garantía de resultados idénticos en cualquier pyme.
La tecnología debe facilitar la gestión, no complicarla
Una hoja de cálculo compartida puede resolver ciertas necesidades iniciales. Si el volumen de operaciones aumenta, quizá necesites un CRM para organizar la información comercial o un ERP para integrar compras, facturación, inventario y otras actividades.
Antes de invertir en software, identifica el problema que quieres resolver. Después, comprueba si la herramienta se adapta al equipo, si evita duplicar tareas y cuánto costará mantenerla.
Digitalizar procedimientos desordenados sin revisarlos previamente puede trasladar los mismos errores a un sistema nuevo.
El propósito de una buena organización interna es que todos trabajen con información coherente, responsabilidades definidas y objetivos que puedan medirse.
Qué decisiones debes tomar antes de dar el siguiente paso en tu negocio
Qué debes saber: Antes de contratar trabajadores, ampliar instalaciones o invertir en maquinaria, calcula cómo cambiarán tus costes, qué rentabilidad esperas obtener y cuánto dinero necesitarás adelantar. Comprueba también la capacidad del equipo y prepara un escenario de ventas menos favorable. Si los números no sostienen la decisión, revisa el proyecto antes de comprometer recursos.
Una empresa bien organizada dispone de mejores condiciones para evaluar oportunidades. Esto no elimina los riesgos empresariales, pero permite reconocerlos con suficiente antelación para preparar respuestas.
Cuando empiezas a crecer, aprender a seleccionar oportunidades adquiere tanta importancia como conseguirlas. Hay contratos atractivos que pueden consumir demasiada liquidez y ampliaciones que resultan prematuras para la situación financiera del negocio.
Comprueba si tu empresa puede asumir una nueva etapa de crecimiento
Antes de tomar una decisión de expansión, necesitas reunir información económica y operativa que permita valorar sus posibles consecuencias.
Piensa en la contratación de dos nuevos trabajadores. La decisión puede aumentar tu capacidad productiva, pero también incorpora obligaciones salariales recurrentes, costes asociados y tiempo de formación.
Para valorar si tiene sentido, examina estas cuestiones:
- Rentabilidad esperada: ¿qué margen adicional puede generar el incremento de actividad?
- Costes de expansión: ¿qué gastos aparecerán y cuáles seguirán existiendo aunque las ventas disminuyan?
- Liquidez disponible: ¿podrás atender las obligaciones mientras llegan los cobros?
- Capacidad operativa: ¿dispones de instalaciones, materiales y procedimientos suficientes?
- Personal: ¿necesitas contratar, reorganizar turnos o mejorar la productividad actual?
- Riesgos comerciales: ¿qué ocurrirá si los nuevos clientes compran menos de lo previsto?
Las respuestas pueden ayudarte a decidir si debes ejecutar la inversión, modificar su alcance o posponerla.
Calcula cuánto necesitas vender para cubrir los nuevos costes
Retomemos el ejemplo anterior de la empresa que esperaba aumentar su facturación mensual de 40.000 a 50.000 euros.
Si sus costes variables representan el 60 % de las ventas y, después de la ampliación, los costes fijos ascienden a 18.000 euros mensuales, el cálculo simplificado sería:
- Punto de equilibrio = Costes fijos / (1 − Porcentaje de costes variables)
- 18.000 € / (1 − 0,60) = 45.000 €
En este supuesto, la empresa necesitaría facturar aproximadamente 45.000 euros mensuales para cubrir esos costes operativos.
Si alcanza los 50.000 euros previstos, obtendría un resultado operativo simplificado positivo de 2.000 euros. Sin embargo, una desviación relativamente pequeña respecto a las ventas esperadas puede reducir considerablemente ese resultado.
Además, superar el punto de equilibrio no garantiza disponer de efectivo suficiente en cada vencimiento. La rentabilidad y la tesorería requieren análisis diferentes.
Comprueba cómo cambiarían tus resultados
Si tu pyme vende más, ¿realmente gana más?
Introduce cinco datos del mismo periodo y compara el resultado operativo simplificado actual con el de una posible ampliación. Partimos de un ejemplo mensual que puedes modificar.
Un plan de 30 días para recuperar el control de la gestión
Reorganizar una pyme requiere establecer prioridades y mantenerlas. Intentar modificar simultáneamente todos los procedimientos puede generar nuevas dificultades, especialmente cuando la actividad diaria continúa absorbiendo buena parte del tiempo.
Un plan inicial de 30 días permite comenzar por los problemas más relevantes y comprobar si los cambios están funcionando.
Primera semana: identifica dónde estás perdiendo el control
Reúne información sobre ventas, costes, cobros pendientes, pagos próximos e incidencias operativas.
Dedica también tiempo a observar cómo se toman las decisiones. Anota qué tareas requieren constantemente tu intervención y cuáles podrían resolverse mediante un procedimiento claro.
Al terminar la semana deberías disponer de una relación de problemas respaldados por información, no únicamente por impresiones.
Segunda semana: selecciona tres prioridades
Analiza qué dificultades tienen mayor impacto sobre la liquidez, la rentabilidad o la atención al cliente.
Por ejemplo, podrías identificar como prioridades la falta de previsiones de tesorería, los errores recurrentes en la preparación de pedidos y la excesiva dependencia de tu autorización para realizar compras.
Elige tres asuntos que puedas abordar de manera realista. Si intentas solucionar veinte problemas a la vez, será más difícil dedicar recursos suficientes a cada uno.
Tercera semana: asigna responsables y organiza el trabajo
Establece quién debe liderar cada mejora, qué tareas realizará y cómo comprobarás los avances.
Puedes comenzar con procedimientos sencillos: actualizar semanalmente la previsión de cobros y pagos, introducir una comprobación antes de enviar pedidos o definir límites de autorización para determinadas compras.
Asegúrate de que las personas implicadas comprenden los cambios y cuentan con los recursos necesarios para aplicarlos.
Cuarta semana: revisa los primeros resultados
Compara la situación actual con la información recogida durante el diagnóstico inicial.
Comprueba si han disminuido las incidencias, si dispones de mayor visibilidad financiera y si determinadas decisiones pueden resolverse con menos intervención de la dirección.
Cuatro semanas para empezar a ordenar tu pyme
Recuperar el control de una empresa que ha crecido rápidamente requiere identificar problemas, elegir prioridades y asignar responsabilidades. Esta hoja de ruta propone una secuencia de trabajo para organizar las primeras mejoras.
-
Semana 1
Diagnóstico
Resultado esperadoIdentificar los principales problemas financieros y operativos.
-
Semana 2
Priorización
Resultado esperadoSeleccionar tres mejoras y fijar objetivos medibles.
-
Semana 3
Organización
Resultado esperadoEstablecer responsables, procedimientos y controles.
-
Semana 4
Evaluación
Resultado esperadoRevisar los avances y decidir los siguientes ajustes.
Este calendario sirve para iniciar la reorganización, no para prometer que todos los problemas quedarán resueltos en un mes.
La mejora de la productividad empresarial requiere continuidad. Después de los primeros 30 días, establece revisiones periódicas y actualiza los procedimientos cuando cambien las necesidades del negocio.
Cuándo reforzar las capacidades de dirección
A medida que tu empresa crece, las decisiones de dirección empiezan a afectar a un número mayor de personas, operaciones y recursos.
Quizá comenzaste el negocio porque conocías muy bien un producto, dominabas un oficio o detectaste una oportunidad comercial. Ese conocimiento sigue siendo valioso, pero dirigir una organización más grande exige desarrollar otras capacidades.
Entre ellas destacan la interpretación de información financiera, la organización del trabajo, la negociación, el liderazgo y la evaluación de inversiones.
Para mejorar estas competencias dispones de varias alternativas:
- Formación empresarial: permite adquirir conocimientos estructurados sobre áreas que quizá no domines.
- Asesoramiento especializado: ayuda a abordar decisiones financieras, laborales u organizativas que requieren conocimientos concretos.
- Incorporación de perfiles profesionales: permite distribuir responsabilidades cuando el tamaño del negocio lo justifica.
- Aprendizaje práctico: facilita mejorar procedimientos a partir de resultados, errores y experiencias de gestión.
Actualizar tus conocimientos puede ayudarte a prepararse para los retos del entorno empresarial actual mediante una comprensión más amplia de las decisiones que afectan al negocio. Esta formación puede complementarse con experiencia profesional, asesoramiento y el apoyo de especialistas.
También debes reconocer cuándo una responsabilidad necesita dejar de depender exclusivamente de ti. Si dedicas buena parte de tu jornada a resolver incidencias que otras personas podrían gestionar, probablemente haya llegado el momento de revisar tu forma de delegar.
Conservar el control de una empresa exige disponer de información fiable, establecer límites de decisión y comprobar los resultados. No requiere intervenir personalmente en cada tarea.
Una empresa que crece necesita una organización capaz de acompañarla
Ver cómo aumentan los clientes, la facturación y el equipo puede ser una enorme satisfacción. Pero el crecimiento merece celebrarse cuando la empresa consigue convertir ese esfuerzo en resultados económicos sostenibles y mantiene la capacidad de cumplir sus compromisos.
Una pyme bien gestionada puede seguir afrontando dificultades. La diferencia está en que dispone de información y procedimientos para identificarlas, decidir prioridades y actuar sin depender continuamente de la improvisación.
Empieza por una acción concreta: identifica el área de tu negocio que más problemas está generando y establece una mejora que puedas medir durante las próximas cuatro semanas. Puede ser reducir los retrasos de cobro, disminuir los errores de entrega o liberar tiempo de dirección mediante una delegación mejor definida.
El crecimiento de tu empresa merece una organización que esté a su altura.
Aviso editorial y financiero
La información de este artículo tiene carácter orientativo. Los ejemplos económicos, el autodiagnóstico y el simulador utilizan modelos simplificados y no sustituyen una auditoría, un análisis financiero individualizado ni el asesoramiento profesional. Los resultados dependen de los datos introducidos y pueden omitir factores relevantes, como impuestos, financiación, inversiones o necesidades de tesorería. Antes de adoptar decisiones importantes, evalúa las circunstancias reales de tu empresa y consulta con los profesionales correspondientes.
Referencias consultadas:
- Allianz Trade. (2026, 16 de julio). Cash at risk: Inventories are driving a new cycle of working capital strain. Allianz Trade.
- Cámara de Comercio de España. (2025, 7 de abril). La Cámara de España lanza una Guía de Financiación para pymes y emprendedores.
- Confederación Española de la Pequeña y Mediana Empresa. (2026). Indicador CEPYME sobre la situación de la pyme: Segundo semestre de 2025.
- Leite, J., Fernandes, J., & Fernandes, A. (2025). The balanced scorecard as a strategic cost management tool: Insights from a Portuguese small and medium enterprise. Journal of Innovation Management in Small and Medium Enterprises, 2025, artículo 599488.