Si estás valorando Comprar Sl constituida, empieza por lo importante: antes de firmar tienes que saber qué sociedad estás adquiriendo, qué historial arrastra y qué documentación demuestra su situación real. Si buscas qué comprobar antes de comprar una sociedad limitada ya constituida, céntrate en el Registro Mercantil, los administradores y poderes vigentes, la situación tributaria, la Seguridad Social cuando proceda, las cuentas, la financiación y cualquier actividad previa.
¿Empezar un negocio desde cero o tomar las riendas de una sociedad que ya ha recorrido parte del camino? La segunda alternativa puede resultar tentadora porque permite evitar determinados pasos iniciales y partir de una persona jurídica que ya existe. Ahora bien, aquí conviene mantener la cabeza fría. Una sociedad lleva detrás una historia societaria, documental y, en algunos casos, económica. Esa historia puede ser muy sencilla o bastante más compleja de lo que parece a primera vista.
Por eso, antes de decidir, necesitas distinguir una sociedad creada para ser transmitida de otra que haya tenido actividad, pedir documentos concretos y entender qué cambia después de la compra. También conviene comparar el coste completo de adquirirla con el de constituir una nueva. Vamos a hacerlo con criterio empresarial, sin dramatismos y sin dar por buena ninguna etiqueta comercial.
Qué significa comprar una SL ya constituida y qué estás adquiriendo realmente
Idea clave: Comprar una sociedad limitada ya constituida significa adquirir participaciones de una persona jurídica que ya existe. La sociedad conserva su identidad jurídica y su historial, aunque cambien los socios y posteriormente puedan modificarse aspectos como el administrador, el domicilio, la denominación, el objeto social o determinadas reglas estatutarias.
Aquí está el primer concepto que debes tener claro: comprar una SL constituida no equivale a crear una empresa nueva con un proceso más rápido. Jurídicamente estás entrando en una sociedad que ya existe y adquiriendo sus participaciones sociales.
La Ley de Sociedades de Capital regula la transmisión de las participaciones de una sociedad limitada y establece que dicha transmisión debe constar en documento público. Además, el régimen de transmisión puede estar condicionado por las reglas legales y estatutarias aplicables a esa sociedad (BOE, 2010a).
Esto importa porque la sociedad mantiene su personalidad jurídica. Cambian sus propietarios, pero la empresa no nace de nuevo el día de la compraventa.
Una forma sencilla de visualizarlo es pensar en una vivienda que cambia de propietario. Puedes cambiar los muebles, pintar las paredes y reformar habitaciones, pero el inmueble sigue teniendo una historia registral anterior a tu llegada. Con una sociedad ocurre algo parecido: después de comprarla podrás adaptar muchos elementos, aunque primero necesitas conocer qué existe antes de realizar esos cambios.
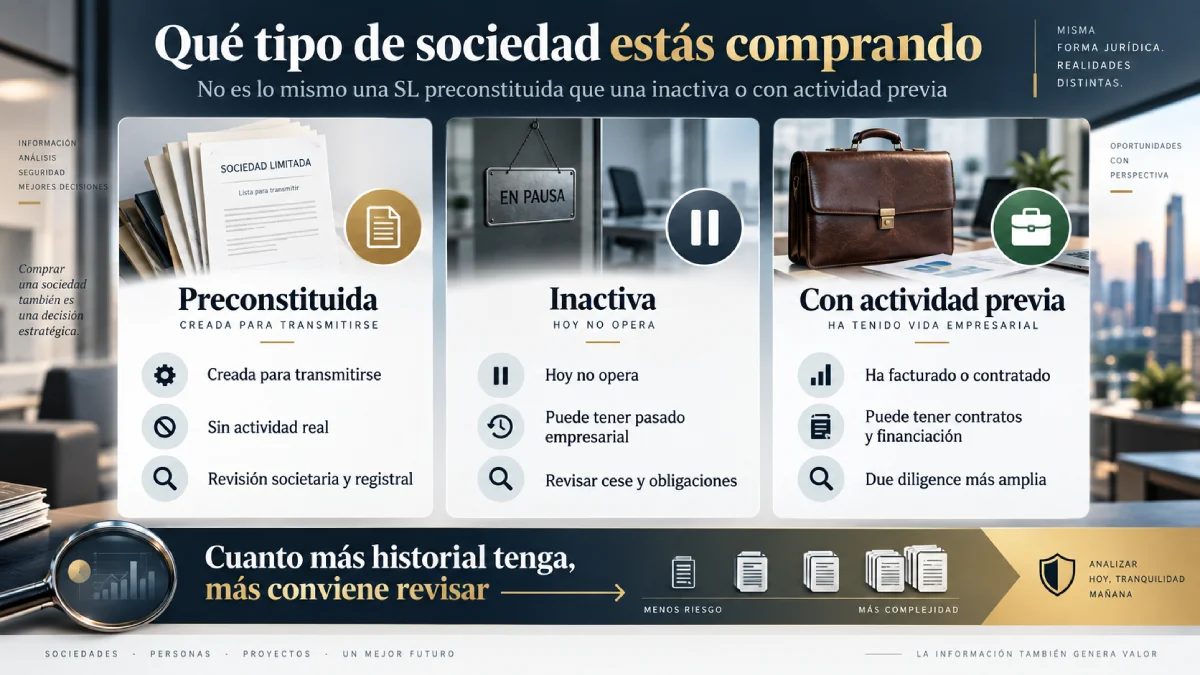
Sociedad preconstituida, sociedad inactiva y sociedad con actividad previa
Aquí conviene hilar fino porque las etiquetas pueden inducir a error.
Una sociedad preconstituida suele haberse creado pensando en una transmisión posterior. En ese escenario, lo relevante es comprobar que realmente no ha desarrollado actividad económica y que la documentación respalda esa afirmación.
Una sociedad inactiva requiere una pregunta adicional: ¿siempre ha permanecido sin actividad o la tuvo y después dejó de operar?
La palabra “inactiva” describe una situación actual, pero por sí misma no te cuenta toda la película. Si anteriormente existieron clientes, empleados, proveedores, préstamos o contratos, el análisis debería ser más profundo.
Por último, una sociedad con actividad previa ha tenido una vida empresarial efectiva. Puede haber facturado, contratado servicios, financiado operaciones, mantenido relaciones laborales o asumido obligaciones frente a terceros.
Y aquí la lógica empresarial es bastante sencilla: cuanto más recorrido tenga la sociedad, más interesa revisar.
Compra de sociedades · revisión previa
Qué revisar según el historial de la sociedad
El alcance de la revisión no debería ser igual en todos los casos. Cuanto mayor sea la actividad previa de la sociedad, más importante resulta ampliar la comprobación sobre operaciones, obligaciones y periodos anteriores.
| Tipo de sociedad | Qué debes averiguar | Alcance razonable de la revisión |
|---|---|---|
| Preconstituida para transmisión | Si realmente carece de actividad previa. | Comprobación documental de constitución, situación societaria y ausencia de actividad. |
| Inactiva | Si anteriormente desarrolló actividad. | Revisar el periodo anterior al cese y las obligaciones que puedan seguir abiertas. |
| Con actividad previa | Qué operaciones, contratos y obligaciones mantiene o mantuvo. | Revisión registral, contable, tributaria, laboral, financiera y contractual más amplia. |
Lectura práctica: la etiqueta «inactiva» o «preconstituida» no basta para fijar el nivel de revisión. Lo relevante es conocer si existió actividad, qué obligaciones pudieron generarse y qué información documental permite confirmar la situación real antes de asumir la sociedad.
Qué puede cambiar después de adquirirla
Comprar las participaciones no significa que tengas que mantener la sociedad exactamente como estaba.
En función del proyecto pueden producirse cambios posteriores en elementos como:
- administrador o sistema de administración;
- domicilio social;
- domicilio fiscal;
- denominación social;
- objeto social;
- estatutos;
- representación;
- estructura de propiedad.
Cada modificación puede implicar documentación, acuerdos, intervención notarial, inscripción registral o comunicaciones posteriores. Ahí aparece un coste que algunos compradores olvidan cuando comparan precios.
La sociedad que compras puede ser barata de adquirir y cara de adaptar. También puede ocurrir lo contrario: una sociedad inicialmente más costosa puede requerir muy pocos cambios. Por eso hay que comparar operaciones completas, no titulares comerciales.
Tras un cambio de propiedad también debe quedar correctamente identificada la titularidad real. La Ley 10/2010 considera titular real, entre otros supuestos, a la persona física que posea o controle directa o indirectamente más del 25 % del capital o de los derechos de voto de una persona jurídica (BOE, 2010b).
Esto afecta directamente a la transparencia de la estructura societaria. Si compras una empresa para iniciar un proyecto, la documentación posterior debe reflejar correctamente quién controla la sociedad.
Si tu objetivo es ahorrar determinados tiempos iniciales, una sociedad ya constituida puede ser una alternativa que merezca estudio. Eso sí: rapidez y revisión documental son dos asuntos diferentes. Puedes valorar servicios especializados, pero el criterio sigue siendo el mismo: antes de comprar, comprueba qué sociedad recibes y qué tendrás que modificar después.
Ese ahorro de tiempo explica que existan servicios especializados, como los VS Venta de Sociedades que están destinados a empresarios que necesitan disponer de una sociedad ya creada.
Qué comprobar antes de comprar una sociedad limitada ya constituida
Respuesta rápida: Antes de comprar una sociedad limitada ya constituida conviene revisar su identidad registral, administradores, poderes, estatutos, capital, situación tributaria, Seguridad Social cuando corresponda, cuentas, actividad anterior, financiación y obligaciones contractuales. El alcance de la revisión debe aumentar si la sociedad tiene antigüedad o ha desarrollado actividad económica.
Esta es la parte donde hay que dejar la teoría a un lado.
Si alguien te ofrece una sociedad, no deberías conformarte con frases como “está limpia”, “nunca se ha utilizado” o “no tiene deudas”. Esas expresiones pueden orientar la conversación, pero la decisión debería apoyarse en documentación.
Cuando hablamos de qué comprobar antes de comprar una sociedad limitada ya constituida, la cuestión práctica es siempre la misma: qué afirmación te están haciendo y qué documento permite contrastarla.
1. Situación en el Registro Mercantil
Empieza por identificar exactamente la sociedad.
Te interesa revisar la información registral disponible para comprobar aspectos como:
- denominación de la sociedad;
- capital social;
- domicilio;
- administradores inscritos;
- sistema de administración;
- poderes inscritos cuando existan;
- modificaciones estatutarias;
- estatutos;
- cuentas depositadas cuando corresponda.
El Registro Mercantil te ayuda a reconstruir la vida societaria formal de la empresa.
Imagina, por ejemplo, que el vendedor te explica que la sociedad apenas ha sufrido cambios desde su constitución y, al revisar la información registral, aparecen varias modificaciones de administrador o domicilio. Eso no significa automáticamente que exista un problema, pero sí tienes una razón bastante buena para preguntar qué ocurrió.
La clave está ahí: detectar una diferencia no obliga a abandonar la operación. Obliga a entenderla.
2. Administradores y poderes
El administrador representa una pieza central de la estructura societaria.
Antes de adquirir la empresa, conviene saber quién figura actualmente como administrador y qué cambios deberán realizarse al completar la operación.
También deberías comprobar si existen poderes otorgados a terceros.
Un poder vigente puede permitir que una persona distinta del administrador actúe en nombre de la sociedad dentro de las facultades concedidas. Si tú compras la empresa sin saber que ese poder existe, empiezas tu etapa empresarial con una información incompleta.
Por eso, una pregunta sencilla puede ahorrar bastante trabajo posterior:
¿Existen poderes vigentes y qué ocurrirá con ellos cuando se formalice la transmisión?
No hace falta convertir la operación en una novela jurídica. Hace falta saber quién puede actuar en nombre de la sociedad el día antes y el día después de tu compra.
3. Estatutos y reglas de transmisión
Los estatutos merecen una lectura seria porque forman parte de las reglas internas de la sociedad.
La Ley de Sociedades de Capital establece el marco aplicable a la transmisión de participaciones y exige que la transmisión conste en documento público (BOE, 2010a).
Esto significa que no debes tratar la compraventa de participaciones como una simple entrega de documentación entre comprador y vendedor.
Los estatutos también pueden contener reglas relevantes relacionadas con la transmisión, la administración o el funcionamiento interno de la sociedad. Si pretendes modificar el proyecto empresarial después de comprarla, interesa comprobar que la configuración actual encaja con lo que quieres hacer o calcular qué tendrás que cambiar.
4. Situación tributaria
Si una sociedad ha tenido algún recorrido previo, la situación tributaria necesita atención.
Conviene pedir documentación que permita conocer si existen obligaciones pendientes o incidencias que deban analizarse antes de la transmisión.
Aquí tampoco sirven las palabras bonitas.
Si alguien afirma que la sociedad se encuentra al corriente, pide documentación que respalde esa situación. Además, revisa que la información sea coherente con la historia que te han explicado.
Por ejemplo, si te dicen que la sociedad nunca tuvo actividad, pero aparecen antecedentes contables o tributarios difíciles de encajar con esa versión, necesitas aclararlo antes de firmar.
5. Seguridad Social
La revisión de la Seguridad Social cobra especial importancia cuando la empresa ha tenido trabajadores o actividad que pueda haber generado obligaciones en este ámbito.
Si la sociedad nunca tuvo empleados ni desarrolló actividad, el escenario será distinto.
Ahora bien, cuando exista un historial laboral, no conviene mirar únicamente la fotografía actual. Debes comprender qué ocurrió anteriormente.
Esto enlaza con una diferencia que muchos compradores pasan por alto: comprar una sociedad inactiva no siempre significa comprar una sociedad sin pasado empresarial.
6. Actividad previa
Esta comprobación cambia por completo el nivel de profundidad necesario.
Una sociedad creada para su transmisión y que realmente no haya operado presenta un escenario distinto al de una compañía que facturó durante varios ejercicios.
Si existe actividad previa, interesa revisar elementos como:
- documentación contable disponible;
- facturación;
- contratos;
- relaciones con proveedores;
- financiación;
- garantías;
- arrendamientos;
- obligaciones laborales;
- posibles compromisos pendientes.
Aquí la revisión empieza a parecerse bastante más a una due diligence empresarial.
Y tiene sentido. Si compras una caja que nunca se ha abierto, quieres comprobar que realmente está vacía. Si compras una caja que lleva años utilizándose, necesitas mirar qué hay dentro.
Qué cambia si la sociedad ha tenido trabajadores
Cuando una operación afecta a una empresa o unidad económica que mantiene su identidad, puede entrar en juego el régimen de sucesión de empresa previsto en el artículo 44 del Estatuto de los Trabajadores. En esos supuestos resulta especialmente importante revisar las obligaciones laborales y de Seguridad Social vinculadas a la actividad anterior (BOE, 2015).
Esto no significa que cualquier compra de participaciones produzca automáticamente todas las consecuencias previstas para una sucesión de empresa.
Significa algo bastante más sensato: cuando existe actividad previa y personal, el análisis laboral merece una atención específica.
- Si estás comprando una sociedad que tuvo empleados, pregunta.
- Si mantiene empleados, pregunta más.
Y si existen dudas sobre cómo se articula la operación, la revisión profesional especializada tiene mucho más sentido que improvisar.
7. Financiación, garantías y contratos
Una empresa puede haber firmado préstamos, contratos de servicios, arrendamientos o acuerdos con terceros.
Por eso deberías conocer qué compromisos están vigentes y cuáles podrían seguir produciendo efectos después de adquirir las participaciones.
No te limites a mirar el saldo bancario.
Una sociedad puede tener poco movimiento en sus cuentas y conservar obligaciones contractuales importantes. También puede existir financiación ya cancelada cuya documentación todavía convenga comprobar.
La pregunta correcta es:
¿Qué compromisos económicos o contractuales ha asumido esta sociedad y cuál es su situación actualmente?
8. Cuentas y documentación contable
Cuando proceda, comprueba las cuentas depositadas y solicita la documentación contable necesaria para comprender la situación económica de la sociedad.
- Si el vendedor afirma que nunca existió actividad, la documentación debería ser coherente con esa explicación.
- Si la empresa tuvo operaciones, la contabilidad puede ayudarte a identificar partidas que merezcan una pregunta adicional.
No hace falta que conviertas cada cifra en un motivo de sospecha. Una buena revisión consiste en buscar coherencia.
La información registral cuenta una historia. La documentación tributaria cuenta otra. La contabilidad aporta otra parte. Tu objetivo es comprobar que todas describen, en líneas generales, la misma empresa.
Tabla práctica de comprobación
Compra de sociedades · due diligence
Qué comprobar y qué señales deberían ampliar la revisión
Una revisión útil no consiste solo en reunir documentos. También debe contrastar la información recibida y detectar diferencias, compromisos desconocidos o datos que no encajen con el historial explicado.
| Qué comprobar | Qué buscas | Documento o fuente | Qué debería hacerte revisar más |
|---|---|---|---|
| Identidad de la sociedad | Que coincida con la empresa ofrecida. | Documentación societaria y registral. |
Revisar más Diferencias en denominación, domicilio o datos. |
| Administradores | Quién puede representar a la sociedad. | Información registral. |
Revisar más Cambios frecuentes o información distinta a la facilitada. |
| Poderes | Personas autorizadas para actuar. | Documentación societaria y registral. |
Revisar más Poderes vigentes que no conocías. |
| Estatutos | Reglas internas y transmisión. | Escritura y estatutos. |
Revisar más Cláusulas que condicionen la operación. |
| Situación tributaria | Obligaciones o incidencias pendientes. | Documentación tributaria disponible. |
Revisar más Datos incompatibles con el historial explicado. |
| Seguridad Social | Situación cuando resulte aplicable. | Documentación correspondiente. |
Revisar más Actividad laboral previa no aclarada. |
| Actividad previa | Si realmente operó. | Contabilidad, facturación y documentación. |
Revisar más Operaciones que no encajen con la versión del vendedor. |
| Cuentas | Evolución económica y depósitos. | Cuentas y documentación contable. |
Revisar más Ejercicios o movimientos sin explicación. |
| Financiación | Préstamos y obligaciones. | Documentación financiera. |
Revisar más Compromisos desconocidos. |
| Contratos | Obligaciones frente a terceros. | Contratos vigentes o históricos relevantes. |
Revisar más Condiciones que continúen tras la compra. |
| Modificaciones | Qué deberás cambiar después. | Estatutos y proyecto del comprador. |
Revisar más Muchos cambios que eleven el coste total. |
Lectura práctica: una due diligence útil no se limita a confirmar que existen documentos. El valor está en comparar lo que dicen entre sí y con la historia facilitada por el vendedor. Las discrepancias, compromisos desconocidos o periodos sin explicación son los puntos que justifican ampliar la revisión antes de cerrar la operación.
Checklist interactiva de comprobaciones
Compra de sociedades · comprobación previa
Antes de avanzar, deberías poder marcar estos puntos
Utiliza la lista para detectar qué información ya tienes y qué aspectos siguen abiertos antes de asumir compromisos o valorar el coste completo de la operación.
Comprar una sociedad constituida o crear una SL nueva: cómo decidir
En pocas palabras: Comprar una sociedad constituida puede acortar determinados pasos iniciales, mientras que crear una SL nueva permite definir desde el principio su configuración. La decisión depende de la urgencia, el historial de la sociedad, las modificaciones necesarias, el coste completo de cada alternativa y el nivel de revisión documental que exige la operación.
Aquí es donde conviene quitarse de encima una idea bastante extendida: comprar una sociedad constituida no es automáticamente mejor porque exista antes, y crear una desde cero tampoco merece siempre el premio a la prudencia.
Son herramientas distintas.
La pregunta inteligente es qué necesita tu proyecto.
1. Tiempo de puesta en marcha
Una sociedad ya constituida puede resultar atractiva cuando necesitas una estructura jurídica existente y quieres evitar parte del recorrido inicial asociado a una nueva constitución.
Pero cuidado con simplificar el cálculo.
Después de adquirirla quizá tengas que cambiar administrador, domicilio, objeto social, denominación o estatutos. Si necesitas varias modificaciones, parte del supuesto ahorro de tiempo puede reducirse.
Por eso deberías comparar el tiempo real hasta tener la sociedad preparada para operar como necesitas, no únicamente el tiempo necesario para comprarla.
2. Personalización
Crear una nueva SL te permite diseñar desde el principio determinados elementos alrededor del proyecto.
En una sociedad existente recibes una configuración previa.
Eso no tiene por qué ser malo. Simplemente significa que debes calcular cuánto trabajo necesitarás para adaptarla.
Por ejemplo, si compras una sociedad cuyo objeto social encaja con tu actividad, cuyo domicilio vas a mantener y cuya estructura societaria te resulta útil, las modificaciones posteriores pueden ser limitadas.
Si vas a cambiar prácticamente todo, la comparación se vuelve distinta.
3. Historial
Una nueva sociedad empieza su recorrido desde su constitución.
Una sociedad adquirida tiene un historial, aunque sea breve.
Ese historial puede representar una ventaja para determinados proyectos que busquen una entidad con antigüedad. También supone una razón para revisar cuidadosamente lo que ocurrió antes de tu llegada.
Antigüedad y actividad son conceptos distintos.
Una sociedad puede llevar años constituida y haber tenido poca actividad. Otra puede tener menos tiempo y haber desarrollado numerosas operaciones. Por eso, mirar únicamente la fecha de constitución cuenta muy poco sobre lo que realmente estás comprando.
4. Capital social: un argumento que ha cambiado
Durante años se utilizó el capital mínimo como uno de los argumentos para comparar sociedades preconstituidas y nuevas sociedades.
Ese análisis necesita actualizarse.
Desde la entrada en vigor de la Ley 18/2022, una sociedad limitada puede constituirse con un capital mínimo de un euro. Mientras el capital y la reserva no alcancen los 3.000 euros se aplican las reglas de salvaguarda previstas por la normativa (BOE, 2022).
Por eso, comprar una sociedad existente no debería justificarse automáticamente por la antigua exigencia de aportar 3.000 euros como capital mínimo inicial.
Hoy tiene bastante más sentido comparar:
- tiempo;
- modificaciones necesarias;
- historial;
- documentación;
- necesidades del proyecto;
- coste completo de la operación.
Eso pone la decisión donde debe estar: en la lógica empresarial actual.
Comparativa práctica
Compra o constitución · comparación práctica
Sociedad ya constituida o nueva SL: qué cambia realmente en la decisión
La comparación no debería reducirse al tiempo inicial. Historial, personalización, costes posteriores y necesidad de modificar administrador, estatutos u otros elementos pueden cambiar el coste y el esfuerzo total de cada alternativa.
| Factor | Sociedad ya constituida | Nueva SL |
|---|---|---|
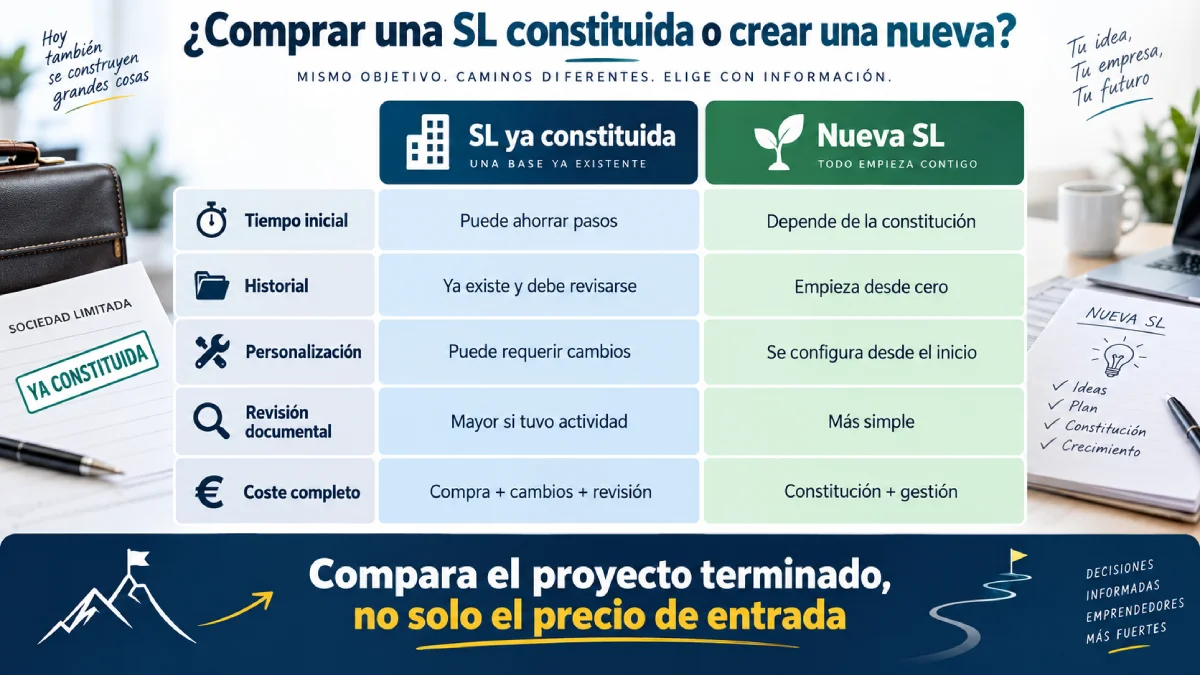
| Tiempo inicial | Puede reducir determinados pasos. | Depende del proceso de constitución. |
| Historial | Existe y debe revisarse. | Empieza desde la constitución. |
| Personalización | Puede requerir cambios posteriores. | Se configura desde el inicio. |
| Revisión documental | Depende del historial y actividad. | Mucho más centrada en la propia constitución. |
| Administrador | Puede requerir sustitución. | Se define al constituir. |
| Estatutos | Ya existen y pueden modificarse. | Se establecen desde el origen. |
| Modificaciones | Pueden generar costes posteriores. | Menos modificaciones iniciales. |
| Coste completo | Compra + revisión + cambios. | Constitución + gestión asociada. |
| Adecuación | Depende de urgencia y características concretas. | Depende de las necesidades del proyecto. |
Lectura práctica: una sociedad ya constituida puede reducir determinados pasos iniciales, pero también incorpora historial, revisión y posibles modificaciones. Una nueva SL permite configurar más elementos desde el origen. La comparación útil debe incluir tiempo, adecuación al proyecto y coste completo de cada alternativa.
También encontrarás sociedades ya constituidas desde 1.725 € con todo incluido, una referencia que puede resultar útil cuando estás comparando esta alternativa con crear una nueva SL. Ahora bien, antes de quedarte con la cifra inicial, comprueba qué conceptos están incluidos realmente en ese precio y cuáles dependerán de los cambios que necesite tu proyecto.
Por ejemplo; interesa saber cómo se tratan la transmisión, la intervención notarial, las gestiones registrales, el cambio de administrador y las modificaciones societarias que quieras realizar después. El dato verdaderamente útil para comparar alternativas es el coste de tener la sociedad preparada para operar, no únicamente el precio con el que aparece anunciada.
Selector de decisión
Este selector no pretende decidir por ti. Sirve para identificar qué cuestiones deberían pesar más en tu comparación.
Compra de sociedades · decisión previa
Siete preguntas para saber qué alternativa merece más análisis
Las respuestas no sustituyen la revisión de la operación, pero ayudan a identificar qué factores pesan más: tiempo, personalización, historial, actividad previa, presupuesto, modificaciones y calidad de la documentación.
| Pregunta | Si tu respuesta es “sí” | Qué deberías estudiar |
|---|---|---|
| ¿Necesitas reducir determinados tiempos iniciales? | La sociedad constituida puede merecer análisis. | Tiempo real hasta dejarla adaptada. |
| ¿Necesitas una configuración muy específica? | Una nueva SL puede ofrecer más control inicial. | Coste de modificar una existente. |
| ¿Buscas una sociedad con antigüedad? | Una existente puede ajustarse mejor. | Historial real y actividad previa. |
| ¿La sociedad ofrecida tuvo actividad? | La revisión debe crecer. | Contabilidad, contratos, fiscalidad y obligaciones. |
| ¿Tu presupuesto es muy ajustado? | No mires únicamente el precio anunciado. | Coste total posterior. |
| ¿Necesitarás numerosos cambios societarios? | La ventaja de comprar hecha puede reducirse. | Notaría, registro, gestión y tiempo. |
| ¿El proveedor entrega documentación verificable? | Tienes una base mejor para analizar. | Alcance y actualidad de los documentos. |
Lectura práctica: una respuesta afirmativa no convierte automáticamente una opción en mejor que otra. Sirve para señalar dónde concentrar el análisis. La decisión final depende de cómo se combinen urgencia, personalización, historial, documentación y coste total de adaptación o constitución.
Mi criterio aquí es bastante firme: comparar únicamente el precio de “comprar una sociedad” con el precio de “crear una sociedad” es una comparación pobre.
Compara el proyecto terminado.
¿Cuánto dinero y tiempo necesitarás desde hoy hasta tener una sociedad preparada para hacer exactamente lo que quieres hacer?
Esa cifra es mucho más interesante que cualquier precio de entrada.
Checklist final antes de firmar la compra de una sociedad
Qué debes saber: Antes de firmar deberías conocer la identidad de la sociedad, su historial, administradores, poderes, estatutos, situación registral y tributaria, actividad previa, cuentas, financiación y obligaciones relevantes. También necesitas saber qué modificaciones realizarás después, qué documentación recibirás y cuánto costará dejar la empresa adaptada a tu proyecto.
Cuando llegues a este punto deberías poder explicar, con bastante claridad, qué estás comprando.
Si todavía dependes de frases como “me han dicho que está limpia” o “en principio no tiene nada”, faltan comprobaciones.
No porque el vendedor tenga necesariamente algo que esconder. Simplemente porque comprar una sociedad merece algo más que confianza verbal.
Antes de firmar, comprueba
- Identidad exacta de la sociedad.
Confirma que toda la documentación corresponde a la entidad que vas a adquirir. - Administradores.
Averigua quién figura inscrito y cómo se formalizará el cambio de administración. - Poderes.
Pregunta si existen poderes vigentes y qué ocurrirá con ellos. - Estatutos.
Revisa sus reglas y comprueba si encajan con tu proyecto. - Transmisión de participaciones.
Recuerda que la transmisión debe constar en documento público conforme a la Ley de Sociedades de Capital (BOE, 2010a). - Situación registral.
Busca coherencia entre lo que te explican y la información formal de la sociedad. - Situación tributaria.
Solicita documentación que permita conocer las obligaciones o incidencias relevantes. - Seguridad Social.
Revisa este ámbito cuando la actividad previa de la sociedad lo haga necesario. - Actividad anterior.
Determina si la sociedad nunca operó, cesó posteriormente su actividad o continúa teniendo operaciones. - Cuentas y contabilidad.
Cuando corresponda, examina la información suficiente para entender su evolución. - Financiación y garantías.
Comprueba préstamos, compromisos financieros y garantías que puedan resultar relevantes. - Contratos.
Identifica obligaciones frente a terceros que puedan continuar produciendo efectos. - Titularidad real.
Asegúrate de que la nueva estructura de propiedad quedará correctamente identificada conforme a la normativa aplicable (BOE, 2010b). - Modificaciones posteriores.
Define qué cambiarás después de comprar y cuánto puede suponer. - Coste total.
Suma adquisición, modificaciones y gestiones necesarias. - Documentación del proveedor.
Pide por adelantado una relación clara de lo que recibirás.
Qué preguntar a un proveedor antes de contratar
Si estás comparando empresas especializadas en la compra sociedades inactivas, aquí es donde merece la pena ser bastante incómodo.
No necesitas veinte preguntas rebuscadas. Necesitas buenas preguntas.
Puedes empezar por estas:
- ¿La sociedad ha tenido alguna actividad económica desde su constitución?
- ¿Qué documentación acredita esa situación?
- ¿Ha tenido trabajadores?
- ¿Qué administradores ha tenido?
- ¿Existen poderes vigentes?
- ¿Qué documentación registral entregaréis?
- ¿Qué documentación tributaria se incluye?
- ¿Qué ocurre con el administrador actual?
- ¿Está incluida su sustitución?
- ¿Qué modificaciones están incluidas en el precio?
- ¿Qué modificaciones se cobran aparte?
- ¿Hay gastos notariales o registrales adicionales?
- ¿Cuándo recibiré toda la documentación de la sociedad?
- ¿Qué pasos tendré que realizar después de la transmisión?
Estas preguntas hacen algo muy valioso: convierten un precio comercial en una operación que puedes comparar.
Un proveedor puede anunciar una cifra atractiva, pero tú necesitas saber qué recibes exactamente a cambio de esa cifra.
Ejemplo práctico: dos sociedades con el mismo precio
Imagina que tienes delante dos sociedades que cuestan exactamente lo mismo.
La primera se constituyó recientemente para su posterior transmisión, no desarrolló actividad y necesita únicamente cambiar administrador y domicilio.
La segunda lleva varios años inscrita, dejó de operar hace tiempo y tuvo proveedores, cuentas bancarias, contratos y trabajadores.
El precio de adquisición puede ser idéntico.
La operación no lo es.
En la segunda tendrás bastante más historia que revisar. Es posible que esa antigüedad sea precisamente lo que buscas, pero entonces debes pagar por ella con información: documentación, comprobaciones y tiempo de análisis.
Este ejemplo resume bastante bien el problema de comprar únicamente por precio.
Una sociedad no es un producto idéntico a otro porque ambas sean SL.
La pregunta final que deberías poder responder
Antes de sentarte a firmar, deberías ser capaz de completar esta frase:
“Sé qué sociedad estoy comprando, qué ha hecho antes de que yo llegue, qué obligaciones mantiene y cuánto me costará convertirla en la empresa que necesito.”
Si puedes responderla con documentación detrás, estás tomando una decisión empresarial.
Si no puedes responderla, todavía estás comprando una promesa.
Antes de comprar una SL constituida, compara el plazo, el coste y lo que incluye el servicio
Comprar una sociedad limitada ya constituida puede tener sentido cuando su configuración, su antigüedad o el tiempo que permite ahorrar encajan con las necesidades reales de tu proyecto. También puede resultar poco eficiente cuando exige muchas modificaciones o cuando su historial obliga a realizar una revisión que no compensa frente a constituir una nueva.
La idea importante es sencilla: la sociedad ya existe antes de que tú aparezcas. Por eso debes conocerla antes de hacerla tuya.
Revisa el Registro Mercantil, administradores, poderes, estatutos, actividad previa, situación tributaria, Seguridad Social cuando corresponda, cuentas, financiación y contratos. Después calcula los cambios que necesitarás y compara el coste completo con una nueva constitución.
No necesitas desconfiar de todo. Necesitas comprobar lo suficiente.
Esa es la diferencia entre comprar una sociedad porque parece rápida y comprarla porque encaja de verdad con tu proyecto.
Antes de firmar, revisa qué estás adquiriendo, qué historial tiene y cuánto costará dejarla preparada para tu actividad. A partir de ahí podrás valorar con mucha más cabeza cualquier proveedor especializado y decidir si esa sociedad concreta merece formar parte de tu proyecto.
Referencias consultadas:
- Boletín Oficial del Estado. (2010a). Texto Refundido de la Ley de Sociedades de Capital. Real Decreto Legislativo 1/2010.
- Boletín Oficial del Estado. (2010b). Ley 10/2010, de prevención del blanqueo de capitales y de la financiación del terrorismo.
- Boletín Oficial del Estado. (2015). Texto Refundido de la Ley del Estatuto de los Trabajadores. Real Decreto Legislativo 2/2015.
- Boletín Oficial del Estado. (2022). Ley 18/2022, de creación y crecimiento de empresas.